基因检测政策不确定性,正成为影响行业投资与临床推广的关键变量。它既关系到资本敢不敢投,也关系到医院愿不愿用,更关系到患者能不能及时受益。这种不确定性并非抽象概念,而是体现在审批、定价、医保、数据等多个环节,值得深入关注。
近年来,基因检测在肿瘤伴随诊断、遗传病筛查、感染病原识别等领域快速落地。医院检验科与第三方实验室纷纷布局,资本也一度热情高涨。然而,监管政策始终处于动态调整中,产品分类、审批程序、应用范围时常变化,让市场参与者难以形成稳定预期。
最突出的问题是监管分类模糊。同样一项基因检测,可能被归入医疗器械,也可能被视作临床检验服务,还可能按健康咨询或数据服务管理。不同归类对应完全不同的准入条件与监管要求,企业pg模拟器团队往往在申报前无法确定自己该走哪条路,只能反复试探。
这种模糊直接传导至投资端。风险资本在评估基因检测项目时,不再只看技术先进性与临床需求,而必须先判断政策风险。审批周期多长、能否顺利获批、会不会被叫停,都成为尽调核心。结果便是融资节奏明显放缓,早期项目估值回落,部分机构干脆暂停出手。
临床推广同样受到牵制。医院在决定是否引入一项基因检测时,除了看临床价值,还要考虑合规风险。如果政策口径不明,院方担心被认定为违规收费或超范围执业。医生开单时也会犹豫,怕后续审计或纠纷。患者因此难以在常规诊疗中及时获得检测服务。
根源在于基因检测横跨多个管理领域。它既涉及医疗器械审评,又涉及临床检验管理,还牵动医保支付与数据安全。药监、卫健、医保、科技等部门各有职责,政策协调难度大。一个部门出台新规,其他部门未必同步跟进,企业面对的是碎片化且时常冲突的规则体系。
政策滞后于技术迭代,进一步放大了不确定性。液体活检、单细胞测序、伴随诊断、早筛产品层出不穷,现有法规框架难以快速覆盖。监管机构需要时间研究新技术的风险与收益,企业却等不起。产品一旦错过窗口期,市场格局就可能被竞争对手改写。
各地执行标准不一,形成事实上的政策洼地。有的省份鼓励创新,对基因检测项目快速备案;有的地方则收紧口径,要求全部按医疗器械管理。企业跨区域运营时,同一产品可能在不同医院面临不同待遇。这种地区差异让临床推广方案难以统一,也增加了投资尽调的复杂度。
医保支付政策是另一重变数。基因检测项目能否纳入医保、按项目收费还是按病种打包、价格如何确定,直接决定临床渗透率。目前多数地区尚未给出明确答案,医院担心检测成本无法回收,患者也顾虑自费负担。支付路径不清晰,即便技术成熟,推广也会受阻。
基因数据合规同样制约着行业。基因信息属于敏感个人信息,采集、存储、共享、出境都有严格限制,但具体操作细则仍在完善。企业若与医院或科研机构合作,常因数据权属与使用边界不清而搁置项目。合规成本上升,中小型创新公司尤其吃力,临床多中心研究也受影响。
面对不确定,企业开始调整策略。一部分公司收缩战线,只做已有明确审批路径的成熟产品,放弃前沿但政策模糊的探索。另一部分转向与医院共建实验室,以服务形态规避器械审批。还有企业选择出海,在政策更清晰的欧美市场寻求收入,再反哺国内研发与临床推广。
医院端也在形成自己的应对方式。不少三甲医院优先选择已有获批许可的产品,减少与政策灰色地带沾边。对于外送检测,医院加强审核,要求第三方实验室提供资质与合规证明。部分医院推动院内检测平台建设,把关键项目掌握在自己手中,但这又带来设备投入与人员培训的压力。
政策层面并非没有动作。监管部门正在推动分类管理,尝试为不同风险的基因检测产品设定差异化路径。一些地方开展试点,允许特定项目在备案后用于临床。但细则落地需要时间,跨部门共识也不容易达成。市场因此处于一种等待与试探并存的状态,投资和推广都难以全力加速。
这种不确定性本身也在筛选参与者。能够承受政策波动、持续投入合规建设的企业,会在规则清晰后占据先机。依赖灰色操作、缺乏临床价值的产品则逐渐出局。行业集中度提升,资本更愿意投向有明确证据与合规能力的头部公司,临床推广也会向真正获益的项目倾斜。
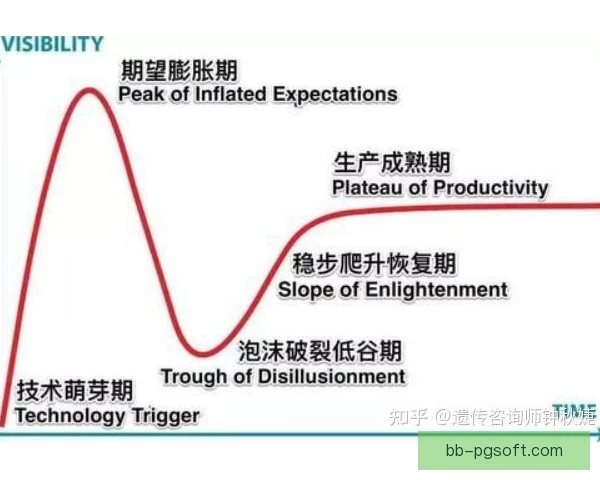
往前看,基因检测的政策框架会逐步清晰,但过程不会一蹴而就。当审批、定价、医保、数据等规则形成闭环,行业投资将重新活跃,临床推广也会找到稳定路径。在这之前,企业需要保持耐心与灵活,医院需要守住合规底线,患者则需要更透明的信息与可负担的选择。